How OFWs Can Track Remittances & Expenses with Iponista
OFWs can easily track remittances and plan family expenses with Iponista. Follow our step‑by‑step guide to stay on top of money matters.
 By the Iponista team · October 12, 2026 · 8 min read
Why OFWs Need a Dedicated Money Management App
Pagtrabaho abroad, kakaiba ang cash flow mo. Hindi lang basta sahod ang dumarating—may regular na remittance mula sa pamilya, at minsan may extra na “side hustle” o overtime na biglang sumulpot. Dahil dito, ang iyong budget ay hindi katulad ng typical na Pilipinong may steady monthly salary.
- Irregular na kita – Maaaring may buwan na ₱30,000 ang padala, pero sa susunod ay ₱15,000 lang dahil may travel o medical expenses ang pamilya.
- Pamilya bilang priority – Kailangan mong siguraduhin na may pera para sa pagkain, tuition, at health ng mga mahal mo sa bahay, kahit na nasa ibang bansa ka.
- Pressure ng “sandwich generation” – Maraming OFW ang nagdadala ng gastos para sa magulang, anak, at pati na rin para sa sarili.
Kaya’t ang simpleng spreadsheet o sticky notes ay hindi sapat. Kailangan mo ng app na kayang mag‑track ng padala, i‑allocate ang pondo, at mag‑remind sa'yo kahit nasa Dubai, Toronto o Sydney ka man.
Setting Up Iponista for Your Remittance Schedule
Una, i‑download ang Iponista app. Libre ito, pero napakalakas ng features para sa OFW.
- Gumawa ng recurring income entry – Sa “Add Income” piliin ang “Recurring”. Ilagay ang halagang padala (e.g., ₱30,000) at itakda kung kada kailan mo ito inaasahan (monthly, quarterly).
- Tag each entry – Gamitin ang “Tag” field para ilista kung sino ang nagpadala (e.g., “Nanay – March”) at ang purpose (e.g., “Tuition”). Sa ganitong paraan, mabilis mong makikita kung aling padala ang napunta na sa school fees o medical bills.
- Set a reminder for expected dates – I‑activate ang “Reminder” toggle at itakda ang petsa ng pag‑expect ng padala (hal., 5th ng bawat buwan). Makakatanggap ka ng push notification 2 araw bago ang due date, kaya hindi ka malilito kung kailan dapat i‑record ang pera.
Common Mistake #1: Ignoring the “Pending” Status
Madalas, nag‑receive ka ng “pending” notification mula sa money‑transfer provider (hal., Western Union) pero hindi mo ito i‑record agad. Sa Iponista, may “Pending Income” tab kung saan pwede mong i‑mark ang entry bilang “awaiting confirmation”. Kapag confirmed na, i‑tap mo lang ang “Mark as Received” para awtomatikong ilipat ang halaga sa iyong Main Balance.
How to Avoid It
- Gumawa ng habit na i‑check ang inbox ng iyong remittance provider araw‑araw.
- Gamitin ang “Quick‑Add” voice command ng Iponista: “Add pending ₱30,000 from Nanay March.”
Allocating Funds to Family Needs
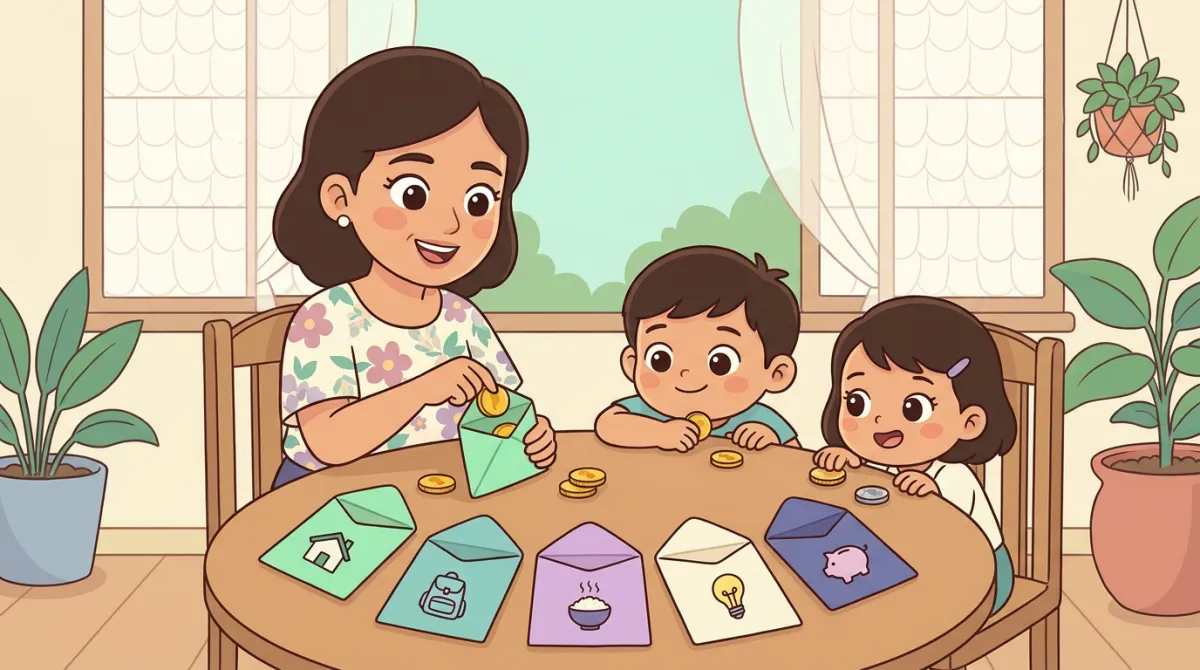
Ang envelope system ng Iponista ay sobrang epektibo para sa mga OFW. Sa halip na mag‑budget lang ng “kita minus gastos,” hatiin mo ang pera sa digital envelopes. Narito ang isang detalyadong halimbawa kung paano hatiin ang ₱30,000 na padala:
| Envelope | % ng Kita | Halaga (₱) | Paano I‑set Up |
|---|---|---|---|
| Food | 30% | 9,000 | Sa “Envelopes” tab, piliin ang “Create New Envelope”, pangalanan “Food”, at ilagay 30% ng total income. |
| Education | 25% | 7,500 | Gamitin ang “Tag” na “Tuition” para madali mong makita kung ilang pera na ang nagamit para sa school fees. |
| Health | 15% | 4,500 | I‑add ang sub‑envelopes “Medicines” (₱2,000) at “Check‑ups” (₱2,500) para mas granular ang tracking. |
| Utilities & Bills | 20% | 6,000 | I‑link ang utility provider notifications (BDO e‑statement) para awtomatikong mag‑create ng expense entry. |
| Savings | 10% | 3,000 | I‑set ang “Auto‑Save” rule: kung may leftover mula sa ibang envelope, ilipat ito dito. |
Sa Iponista, i‑drag mo lang ang pera mula sa “Main Balance” papunta sa bawat envelope. May option ka pang mag‑set ng priority percentages, kaya kung bigla kang mag‑adjust (hal., may emergency), madali mong i‑rebalance.
Common Mistake #2: Over‑allocating Before Knowing Actual Income
Minsan, nag‑set ka ng 30% para sa Food kahit na ang padala ay ₱15,000 lamang. Resulta? Kulang ang pondo para sa ibang envelope.
Solution: Gamitin ang “Dynamic Allocation” feature. I‑turn on ang toggle, at awtomatikong ire‑calculate ng app ang percentages base sa actual na halaga na na‑record. Kung ₱15,000 lang ang natanggap, mag‑adjust ito sa ₱4,500 para sa Food (30% ng ₱15,000) at gayundin sa ibang envelope.
Setting Savings Goals for Future Plans
Hindi lang basta envelope ang kailangan; dapat may specific goals ka rin. Iponista lets you create goal trackers that break big dreams into bite‑size contributions.
Example Goal 1: Emergency Fund (Target: ₱100,000)
- Create Goal – Sa “Goals” tab, piliin ang “Add New Goal”, pangalanan “Emergency Fund”, ilagay target amount ₱100,000.
- Set Monthly Contribution – I‑calculate kung ilang buwan ang kailangan: ₱100,000 ÷ 12 months = ₱8,333/month. Kung hindi mo kayang mag‑save ng ganun kalaki, i‑adjust ang timeframe (e.g., 24 months → ₱4,167/month).
- Link Surplus – Sa “Auto‑Allocate” settings, i‑choose ang “Surplus from Envelopes” → “Food” at “Utilities”. Kapag may natitira pagkatapos ng gastusin, awtomatikong ilalagay ito sa emergency fund.
Example Goal 2: House Downpayment (Target: ₱500,000)
- Breakdown: 5 taon × 12 buwan = 60 months → ₱8,333/month.
- Realistic Adjustment: Kung kasalukuyang may ₱3,000 na kayang i‑save bawat buwan, i‑set ang goal duration to 14 years. I‑track progress sa “Progress Bar” at mag‑set ng “Milestone Alerts” tuwing na‑reach mo ang bawat ₱50,000.
Example Goal 3: Kids’ Education (Target: ₱1,200,000)
- Gamitin ang goal calculator sa Iponista o sa 50/30/20 budget calculator para malaman kung ilang porsyento ng kita ang dapat ilaan. Halimbawa, kung 25% ng kita ay ₱7,500 kada buwan, aabot ito sa target sa 13.3 taon.
Kapag na‑set mo na ang goal, makakakita ka ng progress bar at push notifications kapag na‑reach mo ang milestone.
Common Mistake #3: Setting Unrealistic Timelines
Madalas, naglalagay ng goal na ₱500,000 pero inaasahan na ma‑reach ito sa loob ng 2 taon kahit na ₱30,000 lang ang buwanang padala. Ito ay nagdudulot ng “budget fatigue” at maaaring mag‑lead sa overspending.
How to Avoid:
- Gumamit ng “What‑If” simulation sa app. I‑input ang kasalukuyang average income (e.g., ₱30,000) at average expense ratio (70% ng kita). Ang natitirang 30% ay ₱9,000. Kung ilalaan mo lahat ng ₱9,000 sa downpayment, aabot ka sa ₱500,000 sa 5.5 taon, hindi 2.
- Mag‑set ng “buffer” na 10% sa timeline. Kung target mo ay 5 taon, i‑adjust sa 5.5 taon para may margin of error.
Monitoring Spending with Simple Charts
Bawat linggo, buksan ang “Weekly Overview” sa app. May pie chart at bar graph na nagpapakita kung saan napunta ang iyong gastos. Halimbawa:
- Pie chart: 35% Food, 25% Education, 20% Utilities, 10% Savings, 10% Misc.
- Bar graph: Nag‑show ng trend ng gastusin sa food mula ₱8,000 noong Enero to ₱10,000 ngayong Marso.
Step‑by‑Step: Reading the Charts
- Tap the pie slice – Makikita mo ang detalye ng bawat kategorya (e.g., Food = ₱9,000).
- Zoom in on bar graph – I‑pinch‑to‑zoom para makita ang daily spikes. Makikita mo kung anong araw nag‑spend ka ng ₱2,500 sa “Jollibee” at kung bakit (birthday celebration).
- Set alerts – Sa “Chart Settings”, i‑enable ang “Threshold Alerts”. Halimbawa, mag‑notify ka kapag ang Food spending ay lumagpas ng ₱10,000 sa isang linggo.
Common Mistake #4: Ignoring Seasonal Spikes
Sa Pasko o graduation season, natural na tataas ang gastusin. Kung hindi mo i‑account ito, magmumukhang “overbudget” ka kahit na planado mo ito.
Solution:
- Sa “Budget Planner” tab, mag‑add ng “Seasonal Adjustment” para sa Disyembre (+15% sa Food) at June (+10% sa Education). Ang app ay awtomatikong mag‑re‑calculate ng envelope percentages para sa mga buwan na iyon.
Tips for Staying Consistent While Abroad
- Set daily reminders – Iponista may “Daily Prompt” feature. Pwede mong i‑schedule na mag‑prompt sa’yo tuwing 8 PM na i‑log ang araw‑araw mong gastos.
- Sync with local bank alerts – I‑link ang iyong Philippine bank account (BDO, BPI, etc.) sa app. Sa tuwing may padala o withdrawal, awtomatikong mag‑appear ang entry.
- Share summary with family – Export a PDF o generate a read‑only link at i‑send sa pamilya via WhatsApp. Makikita nila kung nasusunod mo ba ang budget nang hindi nila kailangang mag‑edit.
- Use “Quick‑Add” voice – Sabihin mo lang “Add ₱250 Jollibee food” at mag‑populate na ito sa “Food” envelope kasama ang petsa.
- Batch entry for side‑hustle income – Kung may extra freelance gig na ₱12,000, i‑record ito bilang “One‑time Income” at i‑allocate 70% sa savings, 30% sa family expenses.
Common Mistake #5: Forgetting to Log Small Cash Purchases
Madalas, binabayaran mo ang maliit na bagay sa cash (e.g., ₱150 pamasahe) at hindi ito na‑record. Sa katagalan, nag‑iipon ito ng malaking halaga.
How to Prevent:
- Mag‑keep ng small notebook o digital note (Google Keep) at i‑type agad ang amount. Pag‑bukas ng Iponista, gamitin ang “Import from Clipboard” feature para i‑paste ang listahan at mag‑auto‑categorize.
Getting the Most Out of Iponista’s Community Features
Hindi ka nag-iisa sa pag‑budget. Sa Iponista, may OFW budgeting groups kung saan pwede kang mag‑ask ng tips, mag‑share ng success stories, at mag‑celebrate ng milestones (e.g., “Na‑reach ko na ang ₱50,000 emergency fund!”).
- Join the “Pinoy OFW Savers” group – Dito, makakakuha ka ng real‑life advice kung paano mag‑handle ng currency fluctuations at kung anong mga apps ang safe para sa padala.
- Participate in challenges – May “52‑Week Ipon Challenge” (learn more) na pwedeng i‑track sa app mismo. Ang challenge ay nag‑re‑quire ng ₱500 weekly savings; may leaderboard at badge system para sa motivation.
Common Mistake #6: Isolating Yourself from Peer Support
Minsan, nag‑i‑isolate ka dahil sa “busy schedule.” Ang result ay nawawalan ka ng accountability.
Fix:
- Mag‑set ng weekly “Community Check‑in” reminder. Sa araw ng Linggo, mag‑post ka ng “Weekly Snapshot” sa group. Ang feedback mula sa kapwa OFW ay mag‑papatibay sa iyong habit.
Ponpon Tip
Putting It All Together
- Log every padala – Huwag mag‑delay. Sa sandaling makita mo ang transfer receipt, i‑record agad.
- Allocate sa envelopes – Huwag hayaang “leftover” lang sa “Main Balance”. I‑move mo agad sa tamang envelope.
- Check weekly charts – Tingnan kung may pattern na kailangan i‑adjust.
- Update goals – Kung may extra income (e.g., overtime ₱10,000), i‑direct ito sa goal na “House Downpayment”.
- Communicate – I‑share ang budget summary sa pamilya para transparent ang gastusin.
- Review monthly – Sa “Monthly Review” tab, i‑compare ang actual spending vs. projected. Gamitin ang “Variance Report” para makita kung saan ka nag‑over o under‑budget.
- Adjust percentages – Kung may biglaang emergency (hal., ₱20,000 medical bill), i‑re‑allocate temporarily: bawasan ang “Savings” ng 5% at ilipat sa “Health”. Pagkatapos, balikan ang original percentages sa susunod na buwan.
Sa pag‑practice ng steps na ito, makakabuo ka ng financial safety net para sa sarili at pamilya, kahit gaano pa ka‑busy ang trabaho abroad. Ang susi ay consistency, transparency, at paggamit ng tamang tools—at sa puntong ito, ang Iponista ay ang iyong pinakamalapit na ka‑partner sa pag‑ipon.